Analyse Crédit

Évaluez la solidité de vos fournisseurs avant de vous engager.

Déposez la liasse fiscale de votre fournisseur. Analyse Crédit rend un mémo de comité noté de 1 à 6, dont chaque chiffre renvoie à sa source, avec des leviers concrets pour l'acheteur.

  • Liasses 2050 à 2059 et 2033
  • Registre national des entreprises

Ateliers Exemple SAS

Mécanique de précision · exercices 2022 à 2024

3/ 6 Risque élevé

Le chiffre d'affaires 2024 ressort à 18,4 M€, mais l'EBE n'est que de 1,1 M€ et la trésorerie nette est négative de 0,8 M€. Plafonner l'encours et les acomptes à 250 k€ jusqu'à une situation intermédiaire.

  • SolvabilitéGearing 1,4xÀ surveiller
  • RentabilitéMarge d'EBE 6,0 %À surveiller
  • Liquidité et cycleTrésorerie −0,8 M€Dégradé
  • SignauxComptes à 14 moisÀ surveiller
Société et chiffres fictifs, issus du dossier de démonstration.

Un score ne se défend pas en comité.

Quand un fournisseur devient critique, la question n'est pas seulement de savoir s'il peut faire défaut. Il faut dire ce que l'acheteur perdrait, et comment s'en protéger. Une note sans justification n'y répond pas.

Score de solvabilitéMémo Analyse Crédit
Données luesLes comptes publiés au greffe. Le compte de résultat d'une petite entreprise peut être confidentiel.La liasse complète que vous transmet le fournisseur, complétée par le registre et ses comptes déposés.
Ce que vous recevezUne note ou une probabilité de défaillance.Une note de 1 à 6 argumentée sur quatre axes, avec ses alertes et ses leviers.
JustificationUn modèle de notation propriétaire.Chaque chiffre renvoie à sa ligne de liasse ou au calcul qui l'a produit.
Point de vueLe même pour un prêteur, un client ou un acheteur.Celui de l'acheteur : continuité d'approvisionnement, encours, double sourcing.
LivrableUne fiche à consulter en ligne.Un mémo et un PDF prêts pour la séance.

Les micro-entreprises peuvent rendre l'ensemble de leurs comptes confidentiels, les petites entreprises leur compte de résultat. Source : Infogreffe.

De la liasse au mémo de comité, en trois temps.

  1. Déposez la liasse

    En PDF, même scanné, ou en Excel. Précisez si vous le souhaitez votre cadre d'achat : encours, acomptes versés, outillages confiés.

    2050 à 20592033.pdf.xlsx
  2. L'analyse lit, contrôle et calcule

    Les montants sont recopiés tels quels, l'équilibre du bilan est vérifié, les ratios sont calculés et chaque opération est inscrite au journal. Le registre national des entreprises, les comptes déposés et l'actualité complètent le dossier.

  3. Vous recevez le mémo

    Une note de 1 à 6, quatre axes, les alertes et trois leviers au plus. Le dossier reste dans votre compte et s'exporte en PDF de séance.

L'analyse continue si vous fermez l'onglet : le dossier vous attend.

Un avis que vous pouvez défendre, pas un relevé de comptes.

Le mémo est écrit pour l'acheteur qui présente un fournisseur en comité : une thèse courte, des chiffres datés, des risques chiffrés et ce qu'il est possible de faire.

Verdict

3/ 6 Risque élevé

La trésorerie nette négative et un besoin en fonds de roulement de 78 jours pèsent plus que la perte sèche sur l'acheteur : le risque est un arrêt de livraison.

Axes d'appréciation

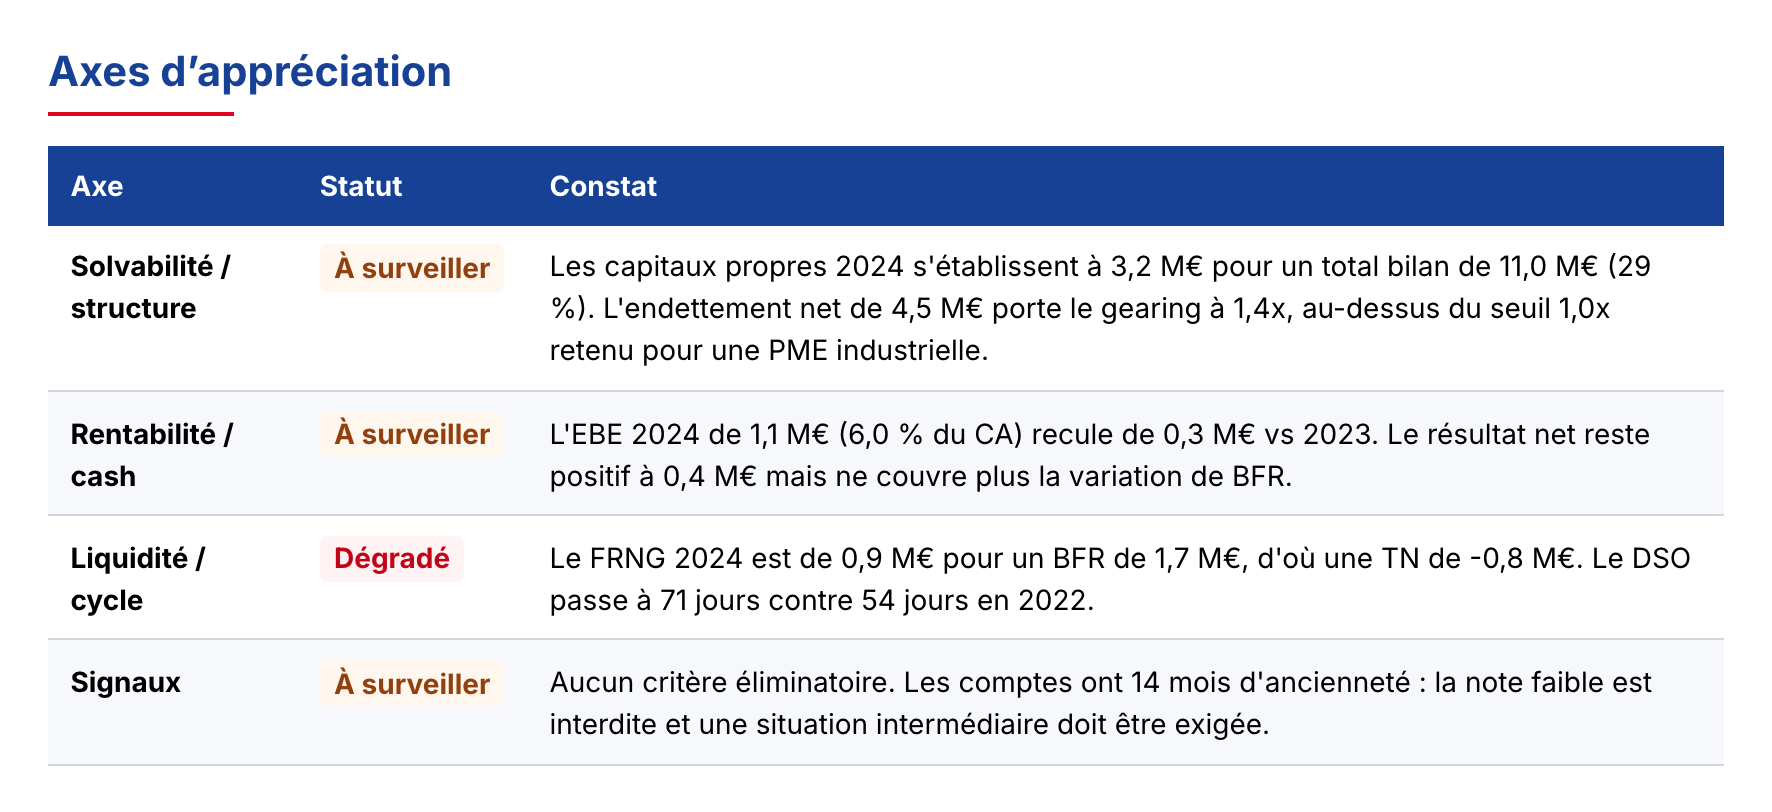
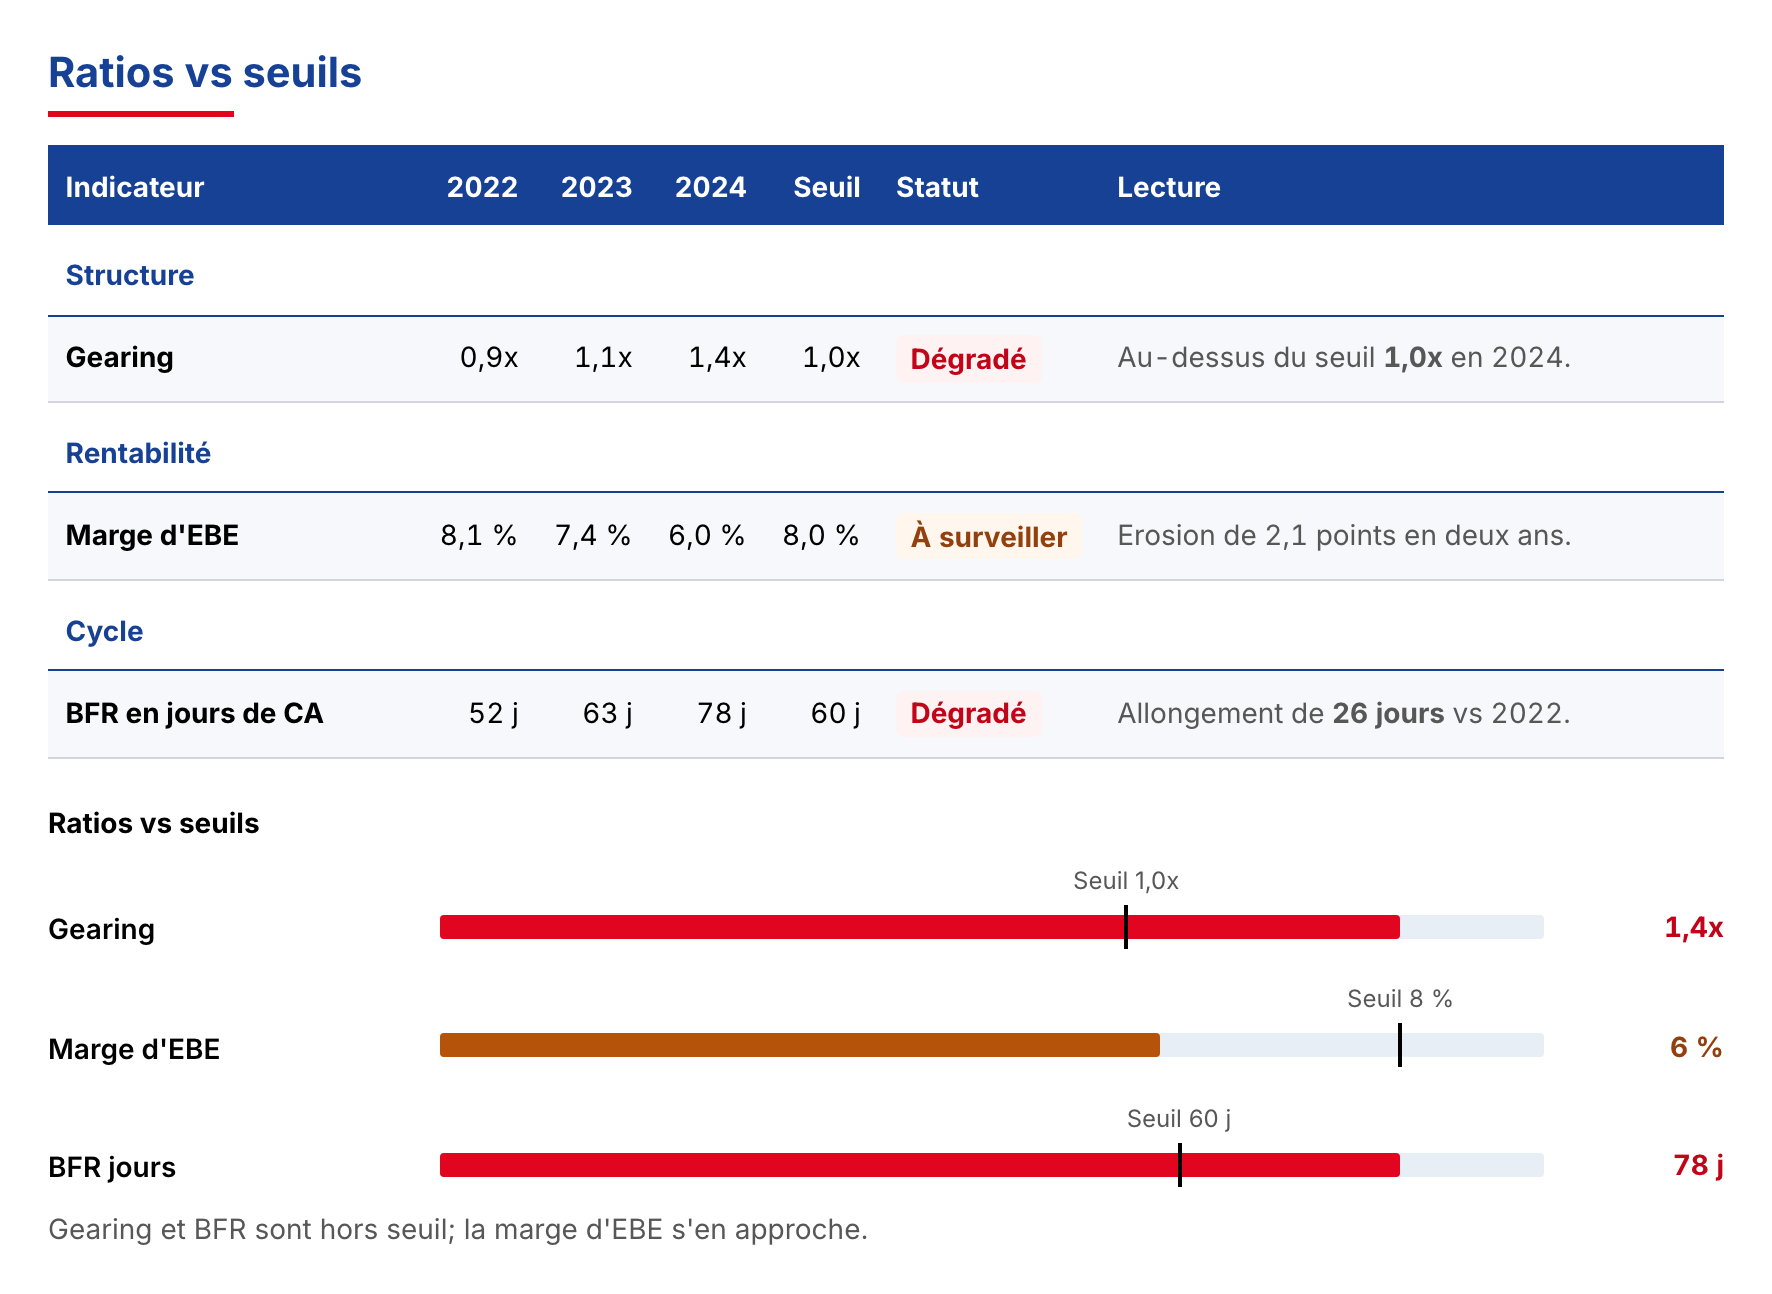
SolvabilitéGearing 1,4x pour un seuil de 1,0xÀ surveiller
RentabilitéEBE 2024 : 1,1 M€, soit 6,0 % du CAÀ surveiller
Liquidité et cycleFRNG 0,9 M€, BFR 1,7 M€Dégradé
SignauxComptes clos depuis 14 moisÀ surveiller

Alertes

Trésorerie nette négativeDéclenchée

Pertes sur deux exercices, capitaux propres négatifs, procédure collectiveNon déclenchées

Recommandations

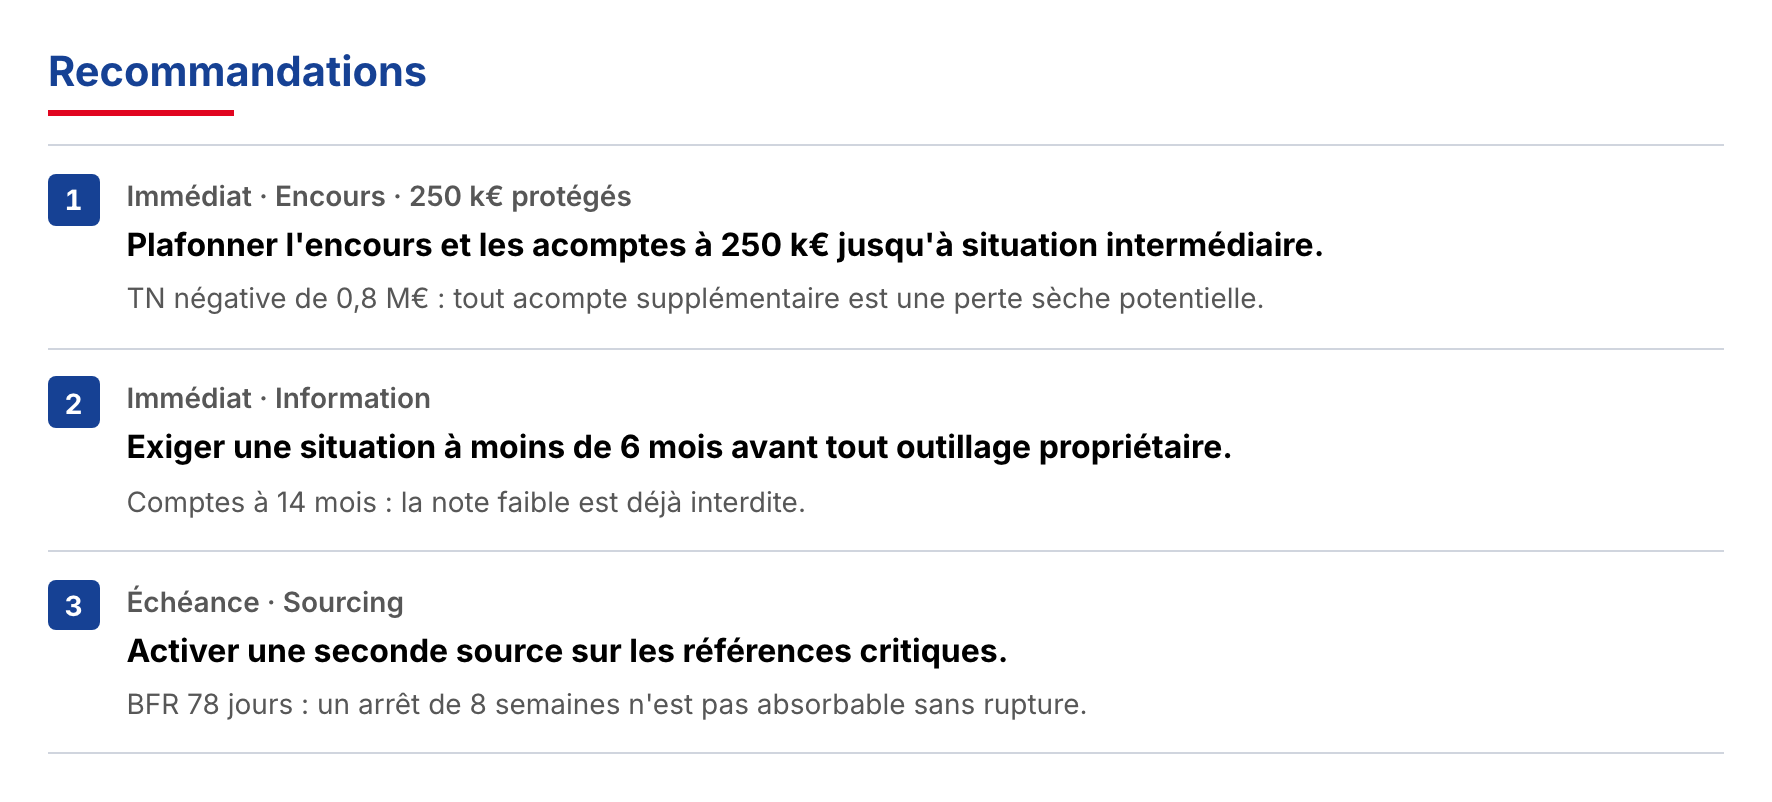
1Plafonner l'encours et les acomptes à 250 k€ jusqu'à une situation intermédiaire.Immédiat · encours · 250 k€ protégés
2Exiger une situation de moins de 6 mois avant tout outillage propriétaire.Immédiat · information
3Activer une seconde source sur les références critiques.À échéance · sourcing
  1. Une note de 1 à 6, et pourquoi

    6 pour une situation solide, 1 pour un fournisseur à écarter. La note découle des chiffres et de planchers explicites : des capitaux propres négatifs ne donnent jamais mieux que 2.

  2. Quatre axes, un chiffre chacun

    Solvabilité, rentabilité, liquidité et signaux : chaque axe porte son statut et le chiffre qui le tranche, comparé à un seuil.

  3. Les alertes qui comptent pour l'acheteur

    Pertes répétées, trésorerie négative, délais fournisseurs qui s'allongent, dettes sociales en hausse, procédure collective : huit signaux vérifiés à chaque dossier.

  4. Des leviers que vous pouvez actionner

    Plafond d'encours, garantie, double sourcing, situation intermédiaire. Le mémo éclaire la décision, il ne la prend pas à votre place.

Chaque chiffre a une source.

Un montant lu sur la liasse est recopié, jamais retouché. Un ratio est calculé, et l'opération est inscrite au journal du dossier. Sélectionnez un chiffre pour voir d'où il vient.

Le chiffre d'affaires 2024 ressort à , mais l'EBE n'est que de , soit du chiffre d'affaires. La trésorerie nette est négative de et le gearing atteint . Le président est en fonction depuis .

Extrait du dossier de démonstration fictif.

Lu sur la liasse

18,4 M€

Source
Formulaire 2052, ligne FL : chiffre d'affaires net.
Traitement
Montant recopié sans retouche, en euros. Une page en milliers d'euros est convertie avant tout calcul.
  • Total de l'actif égal au total du passif
  • Résultat du bilan égal à celui du compte de résultat
  • Fonds de roulement moins besoin en fonds de roulement égal à la trésorerie nette
  • Cascade des soldes intermédiaires de gestion
  • Identité de la société vérifiée au registre, jamais celle du cabinet signataire
  • Relecture contradictoire des chiffres publiés face au journal de calculs

L'outil, tel que vos équipes l'utiliseront.

Mémo d'Ateliers Exemple SAS : note 3 sur 6, risque élevé, thèse chiffrée et sommaire du rapport.

Captures d'un dossier de démonstration fictif.

Pour les décisions où l'acheteur s'engage.

  • Référencer un fournisseur

    Qualifier sa solidité avant le premier marché, avec un avis versé au dossier de référencement.

  • Verser un acompte ou confier un outillage

    Mesurer la perte possible et fixer un plafond d'encours avant d'avancer de l'argent ou du matériel.

  • Renouveler un marché

    Relire les derniers comptes pour voir ce qui a changé depuis la dernière consultation.

  • Revoir les fournisseurs critiques

    Repérer à temps une trésorerie qui se tend ou des délais de paiement qui s'allongent.

Questions fréquentes

Une autre question ? Posez-la lors de la démo.

Quels documents faut-il fournir ?

La liasse fiscale du fournisseur : formulaires 2050 à 2059 pour le régime réel normal, 2033 pour le régime simplifié. Un PDF, même scanné, ou un fichier Excel suffit. Annexes et rapport du commissaire aux comptes enrichissent l'analyse s'ils sont joints.

Et si le fournisseur ne transmet qu'un exercice ?

Les comptes déposés au registre complètent l'historique quand ils existent. Avec un seul exercice exploitable, le mémo note les niveaux mais pas les tendances, et le signale.

Que se passe-t-il si les comptes sont anciens ?

La note devient plus prudente à mesure que les comptes vieillissent. Au-delà de 12 mois, la meilleure note n'est plus possible ; au-delà de 18 mois, le mémo recommande d'exiger une situation intermédiaire ; au-delà de 30 mois, il constate une information insuffisante plutôt que de noter.

Le mémo décide-t-il à ma place ?

Non. Il donne une note, ses raisons et des leviers opérables par l'acheteur. La décision d'engagement reste celle de votre comité.

Quelles entreprises peut-on analyser ?

Les sociétés françaises qui établissent une liasse fiscale : PME, ETI, grandes entreprises et filiales de groupe. Une micro-entreprise s'analyse avec la même méthode, et le mémo le précise.

Combien cela coûte-t-il ?

Le tarif dépend du nombre de fournisseurs que vous évaluez chaque année. Nous l'établissons avec vous lors de la démo.

Demandez une démo

Laissez vos coordonnées, nous revenons vers vous pour organiser la démonstration.

  • Un mémo complet, de la liasse déposée au PDF de séance.
  • La source de chaque chiffre, du montant lu au ratio calculé.
  • La place de l'outil dans votre processus de qualification fournisseurs.
Indiquez votre nom.
Indiquez une adresse e-mail valide.
Indiquez votre société.
Ce numéro ne semble pas valide.